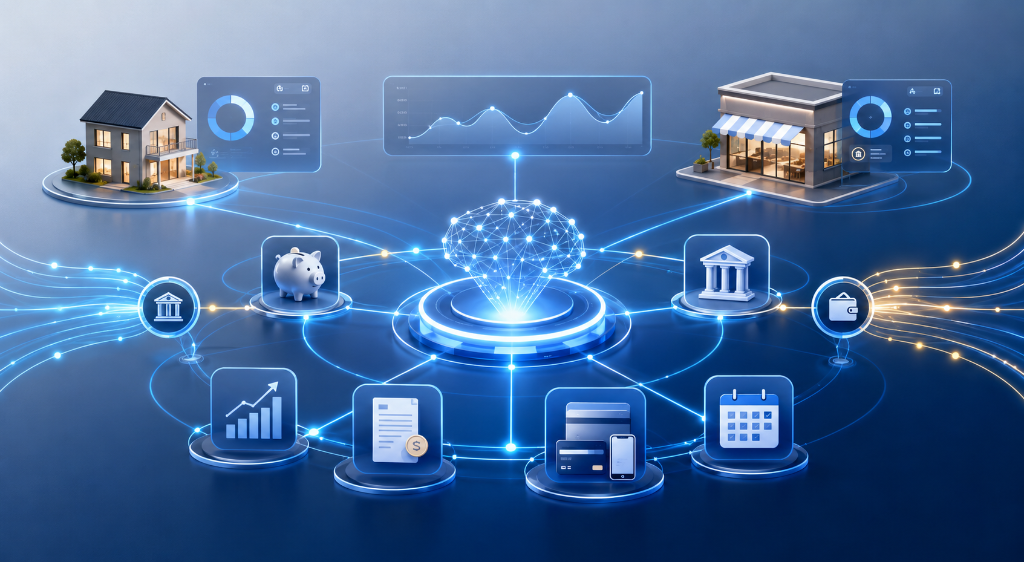
סוכן AI שלא רק בוחר אמצעי תשלום אלא מקבל החלטה פיננסית
לאחרונה אני נתקל ברשת בשיח רחב על סוכני AI ותשלומים.
הרבה מהשיח מתמקד בשאלה האם בעתיד סוכן AI יבחר עבורנו איך לשלם: בכרטיס אשראי, בהעברה בנקאית, בארנק דיגיטלי, בבקשת תשלום, בתשלומים, עכשיו או בעוד שבוע.
אבל התמונה רחבה הרבה יותר מזה.
הדרמה האמיתית היא לא רק בחירת אמצעי התשלום. אלא היכולת של מערכת חכמה להבין את כל ההקשר הכלכלי שמסביב לתשלום גם אצל משקי בית וגם אצל עסקים.
תשלום הוא לא פעולה מנותקת. הוא חלק מתזרים, מהרגלי צריכה, ממסגרת אשראי, מיכולת חיסכון, מהתחייבויות קיימות ועתידיות ומהיכולת לקבל החלטה נכונה בזמן אמת.
במשק בית, השאלה היא לא רק "איך הכי נכון לשלם". השאלה היא האם נכון לשלם עכשיו, האם התשלום הזה יפגע ביכולת לחסוך החודש, האם בעוד שבוע יש חיוב גדול שצריך להיערך אליו, האם נכון לפרוס את העסקה או להימנע מפריסה, והאם ההחלטה הזו מתיישבת עם התמונה הכלכלית של המשפחה.
בעסק, אותה שאלה הופכת למורכבת עוד יותר: לקוחות שצריכים לשלם, ספקים שממתינים, שכר עובדים, מע"מ, מס הכנסה, ביטוחים, שכירות, החזרי הלוואות, מסגרות אשראי, גבייה, מלאי, השקעות וצמיחה.
כמי שליווה לאורך השנים הרבה עסקים בישראל, והקים חברת תשלומים מתוך היכרות עמוקה עם הצרכים של לקוחות, עסקים וגופים פיננסיים, אני חושב שהחיבור בין העולמות האלה הוא השלב הבא בעולם הפיננסים.
לא רק תשלום. לא רק אשראי. לא רק תזרים. לא רק חוויית לקוח.
אלא מערכת אחת שיודעת להבין את הקשרים ביניהם.
לכן סוכן AI אמיתי בעולם הפיננסי לא יכול להסתפק בהמלצה טכנית כמו "שלם בכרטיס הזה כי יש הטבה" או "בצע העברה כי העמלה נמוכה יותר".
זה נחמד, אבל זה לא מספיק.
היכולת האמיתית צריכה לסגור מעגלים ולנשום את צרכי הלקוח/עסק על בסיס שוטף.
לראות מה פתוח. להבין מה צפוי. לזהות מה דחוף. להבין מה אפשר לדחות. להבחין בין פעולה שנראית קטנה אבל יוצרת לחץ תזרימי, לבין פעולה גדולה שאפשר לנהל נכון. לחבר בין תזרים, אשראי, חיסכון, התחייבויות, גבייה, סיכון והרגלי שימוש.
בעולם כזה, התשלום מפסיק להיות פעולה טכנית והופך להחלטה פיננסית.
למשק בית, סוכן כזה יכול לעזור להבין האם התשלום מתאים לחודש הנוכחי, האם הוא פוגע ביעד החיסכון, האם כדאי להמתין להכנסה צפויה, האם פריסה באמת משתלמת, והאם נשאר מספיק מרווח להתחייבויות שכבר בדרך.
לעסק, אותו סוכן יכול לזהות שלקוח מרכזי מאחר בתשלום, שספק מסוים יוצר עומס תזרימי, שהוצאות חוזרות גדלו בלי ששמנו לב, שהעסק משלם מוקדם מדי וגובה מאוחר מדי, או שהרווח החשבונאי נראה טוב אבל התזרים מספר סיפור אחר לגמרי.
וזה בדיוק המקום שבו AI, בנקאות פתוחה, ייזום תשלום, בקשות תשלום, כרטיס אשראי, ארנקים דיגיטליים מתחברים לתמונה אחת.
לא עולם של כפתור תשלום בלבד, אלא עולם של ניהול פיננסי חכם, רציף ואישי יותר.
הדור הבא של מערכות התשלום לא ייבחן רק במהירות הביצוע או בנוחות המסך. הוא ייבחן ביכולת לעזור ללקוח לקבל החלטה טובה (מושכלת) יותר בין אם מדובר במשפחה שמנהלת תקציב עם חודש עמוס, עצמאי שמנסה לשמור על תזרים, או עסק שמנהל עשרות תנועות במקביל.
השלב הבא הוא לא עוד אמצעי תשלום, אלא שכבת החלטה פיננסית חכמה.